查看: 578|回复: 0

中国房地产築底訊號漸明,政策重心轉向需求端

[复制链接]

485

主题

147

回帖

1809

积分

版主

积分
1809
发表于 2026-10-5 22:01:00 来自手机 | 显示全部楼层 |阅读模式
IMG_0089.jpeg 內地房地產行業經歷多年深度調整,2026年終於見到較清晰的築底訊號。開發投資與銷售雖仍在收縮,但樓價有企穩苗頭。更重要是,二手樓市場正式接棒,成為整個行業結構性支柱。政策層面亦出現關鍵轉向,從過去以「保交樓、穩供給」為主,轉向「需求端修復」。中央首次對商業性個人住房貸款實施貼息,標誌着穩樓市政策思路進入新階段。
銷售、開發收縮未止,二手正式接棒
從最新數據看,內房最壞時刻或已過去,但全面復甦仍未到來。今年首8個月,全國房地產開發投資同比下降19.9%,新建商品房銷售面積同比下降12.1%,銷售額下降13.0%,開發端與銷售端仍處於收縮區間。此外,房企到位資金同比下降21.0%,其中國內貸款降幅高達33.3%,顯示金融機構對傳統開發模式的資金供給仍十分審慎。
然而,樓價已出現企穩信號,8月份一線城市新建商品住宅銷售價格環比由持平轉為上漲0.1%,二三線城市環比降幅總體收窄;一二三線城市同比降幅均繼續收窄。上海、杭州等核心城市新房價格同比仍保持正增長,反映強者恆強的結構性分化,但多數城市仍處於下跌區間,全面回暖言之尚早。
承上文,二手樓市場成為重要結構性支撐。 1至8月二手樓交易網簽面積同比增長10.6%,與新房銷售的持續收縮形成鮮明對比。住建部官員明確表示,內地樓市已「正式進入存量房主導的新時代」。二手樓交易佔總交易量的比重從2020年的27%升至2025年的46%,2026年前8個月更已突破50%,為行業二十年來最根本的結構性轉變。目前核心城市部分房源總價已降至剛需可承受範圍,居住屬性與地段價值凸顯,吸引買家入市意慾增加。
首推房貸貼息,需求修復成主軸
政策面變化更值得重視,9月28日國務院常務會議提出「推出一批務實管用的增量政策」。僅隔一天,財政部、人行、金融監管總局聯合發布《關於實施居民購房貸款貼息政策的通知》,首次對商業性個人住房貸款進行貼息,意味穩樓市政策重心轉向。
貼息政策自2026年10月1日起實施,為期暫定1年,主打120平方米以下、150萬元以內的首套剛需買家,按貸款本金給予年化1個百分點、最長5年的貼息,單戶貸款規模上限100萬元,最多可幫買家累計減少付息近5萬人民幣。2026年8月全國新發放個人住房貸款加權平均利率為3.1%,貼息後前5年實際利率降至2.1%,與二線城市二手房租金回報率相若。
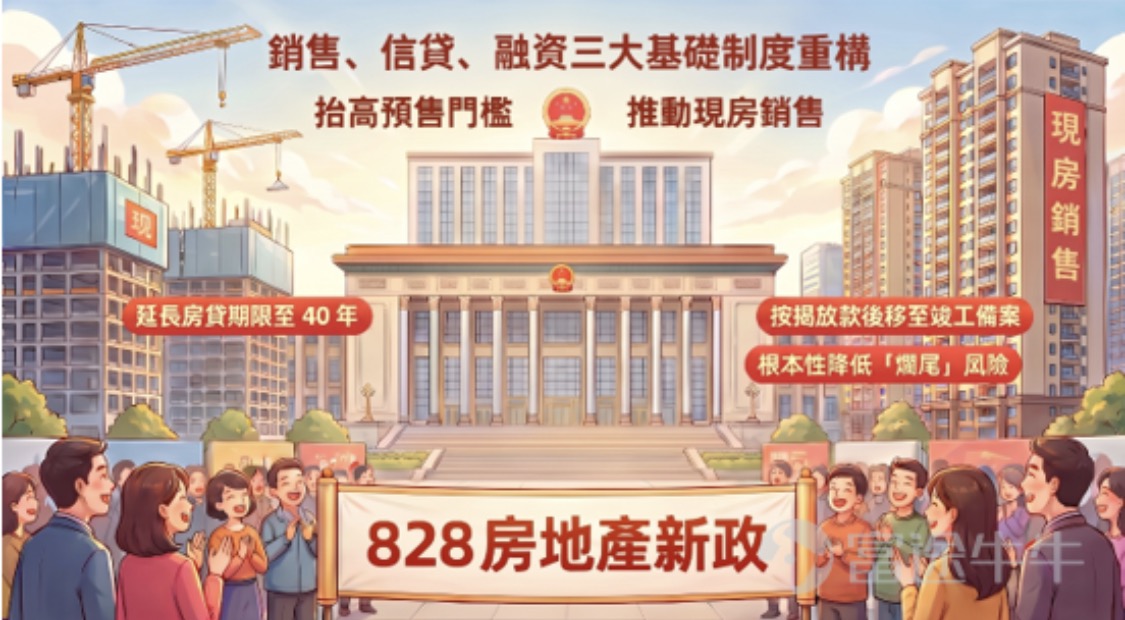
在8月28日,住建部、人行、中證監等部門已聯合推出一系列新政,核心並非短期刺激,而是系統性重構房地產金融與銷售制度,包括禁售樓花、將個人住房貸款最長期限延長至40年、建立主承銷銀行制度管理項目融資等,旨在保障購房者權益、推動行業高質量發展、實現供需再平衡。
政策落地對行業實質影響,需要從兩個層面分析。 一方面,貼息政策直接降低購房成本,有助於穩定核心城市的剛性與改善性需求,為銷售提供一定支持。另一邊廂,「828新政」收緊新房供應節奏,部分依賴預售回款的房企將面臨現金流壓力,行業整體開發投資規模在2027年可能進一步收縮。
換言之,短中期房地產行業將呈現「銷售緩穩、投資續弱」格局。對投資者而言,開發商陣營分化加劇,資金鏈穩健、土儲優質前列房企尚能存活,相反高度依賴預售回款的中小型開發商,在新制度下被加速淘汰。
內房行業部署,避開重資產,聚焦現金流
政策托底背景下,內房行業投資邏輯不宜繼續押注「高槓桿、重資產」開發商,從增量時代邁向存量時代,值得配置為「現金流穩定、輕資產、受益於存量運營」的細分領域。
內房物管行業是首選。物管公司現金流穩定、受開發周期影響小,相對房地產開發商,防守力較強。行業整體盈利能力穩定,今年上半年26間重點物管企業營收和盈利均錄得中單位數增長。隨著城市更新及二手樓交易持續活躍,具備營運能力的物管平台有望迎來估值重估,建議留意 $華潤萬象生活 (01209.HK)$ 、 $碧桂園服務 (06098.HK)$ ,其中前者可以於現價部署,短期上望250天線(41.1港元)。
二手樓成交持續放量,房地產交易中介同樣受益。輕資產的交易服務商被視為穩定現金流的重點方向之一。當行業從「賣新房」轉向「做交易、做服務」,中介平台規模效應與網絡效應將進一步顯現。然而,港股可揀選標的有限,可留意 $貝殼-W (02423.HK)$ 。受益於房地產市道回暖,今年第二季,公司總GTV同比上升6.3%至9338億,結束連續3個季度的同比下滑,重新轉正;並且較今年第一季度環比增長超過三成,建議可以做一個Bull Put Spread。
见证楼市辉煌 提升阅读价值
回复

使用道具 举报

您需要登录后才可以回帖 登录 | 立即注册

本版积分规则

关注公众号

相关侵权、举报、投诉及建议等,请发 E-mail:admin@discuz.vip

Powered by Discuz! X5.0 © 2001-2026 Discuz! Team.| ICP备案号:皖ICP备2022015166号-4|公安备案号:34010402700717
在本版发帖
关注公众号
返回顶部